Từ kỳ tính thuế năm 2026, người có thu nhập từ tiền lương, tiền công cần lưu ý một số thay đổi quan trọng khi tính thuế thu nhập cá nhân (TNCN).
Các nội dung đáng chú ý gồm: mức giảm trừ gia cảnh, khoản giảm trừ đối với chi phí y tế – giáo dục và biểu thuế lũy tiến từng phần.
Cùng AC Dịch vụ Kế toán tìm hiểu những điểm cần biết dưới đây.
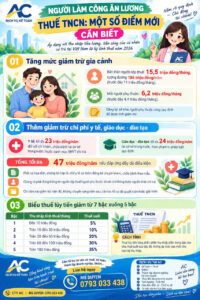
1. Tăng mức giảm trừ gia cảnh
Một trong những thay đổi đáng chú ý là mức giảm trừ gia cảnh được điều chỉnh.
Cụ thể:
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm.
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng.
Người nộp thuế cần thực hiện đăng ký và kê khai người phụ thuộc theo quy định để được tính giảm trừ khi xác định thu nhập chịu thuế.
2. Bổ sung giảm trừ đối với một số khoản chi y tế, giáo dục
Theo nội dung được cập nhật, người nộp thuế có thể được xem xét giảm trừ đối với một số khoản chi phí y tế và giáo dục – đào tạo nếu đáp ứng đầy đủ điều kiện.
Chi phí y tế
Khoản chi được giảm trừ tối đa 23 triệu đồng/năm đối với một số khoản chi khám, chữa bệnh tại cơ sở trong nước và thuốc thuộc danh mục được quy định.
Chi phí giáo dục – đào tạo
Khoản chi giáo dục – đào tạo được giảm trừ tối đa 24 triệu đồng/năm đối với các khoản chi tại cơ sở trong nước, theo phạm vi pháp luật quy định.
Như vậy, tổng mức giảm trừ tối đa đối với hai nhóm chi phí này có thể lên đến 47 triệu đồng/năm nếu đáp ứng đầy đủ điều kiện.
Một số lưu ý về hồ sơ
Để được xem xét giảm trừ, người nộp thuế cần lưu ý:
- Có hóa đơn, chứng từ hợp lệ theo quy định.
- Đối với chi phí y tế, có thể cần bổ sung bảng kê chi phí khám, chữa bệnh theo mẫu.
- Chứng từ cần thể hiện thông tin của người nộp thuế hoặc người phụ thuộc.
- Khoản chi không được đồng thời sử dụng để hưởng nguồn chi trả khác.
- Khoản giảm trừ được tính trong năm phát sinh chi phí, không chuyển sang năm tiếp theo.
- Người nộp thuế nên lưu giữ đầy đủ hồ sơ để phục vụ việc quyết toán hoặc giải trình khi cần thiết.
3. Biểu thuế lũy tiến từng phần giảm từ 7 bậc xuống 5 bậc
Một thay đổi khác người làm công ăn lương cần quan tâm là biểu thuế TNCN lũy tiến từng phần được điều chỉnh từ 7 bậc xuống còn 5 bậc.
Các mức thuế suất được thể hiện như sau:
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
|---|---|---|
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 đến 30 triệu đồng | 10% |
| 3 | Trên 30 đến 60 triệu đồng | 20% |
| 4 | Trên 60 đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Lưu ý: Thuế TNCN theo biểu thuế lũy tiến từng phần được tính theo từng phần thu nhập thuộc mỗi bậc thuế, không phải áp dụng một mức thuế suất cho toàn bộ thu nhập.
Người làm công ăn lương cần lưu ý gì?
Khi tính và quyết toán thuế TNCN năm 2026, người nộp thuế nên chủ động kiểm tra:
✅ Mức giảm trừ gia cảnh được áp dụng.
✅ Thông tin đăng ký người phụ thuộc.
✅ Các khoản chi phí đủ điều kiện được giảm trừ.
✅ Hóa đơn, chứng từ liên quan đến các khoản chi.
✅ Thu nhập tính thuế và biểu thuế áp dụng.
Việc chuẩn bị đầy đủ thông tin và chứng từ sẽ giúp quá trình tính thuế, kê khai và quyết toán thuế TNCN thuận lợi hơn.
#DichVuKeToanQuyNhon #DichVuQuyetToanThue #ThanhLapCongTyQuyNhon #DangKyKinhDoanh #KeToanHoKinhDoanh #DoanhNghiepBinhDinh #HoKinhDoanhQuyNhon #KeToanThueQuyNhon #ThanhLapCongTyGiaLai #DoanhNghiepBinhDinh #TuVanThueBinhDinh #ThueKinhDoanhOnline #KinhDoanhQuyNhon #CongTyMoiThanhLap #ThuTucSauThanhLap #KeToanDoanhNghiepGiaLai #HoaDonDienTu #KeToanQuyNhon