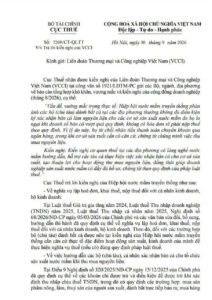
Công văn 7269/CT-QLTT ngày 30/9/2026 của Cục Thuế đã trả lời kiến nghị liên quan đến việc thu mua nguyên liệu từ cá nhân, hộ kinh doanh không có hóa đơn, đặc biệt đối với hoạt động thu mua thủy sản để sản xuất nước mắm truyền thống.
Văn bản làm rõ một số vấn đề về nghĩa vụ thuế, chứng từ thanh toán và việc lập bảng kê mua hàng hóa, dịch vụ không có hóa đơn. Đây là thông tin đáng chú ý đối với doanh nghiệp thường xuyên thu mua nguyên liệu từ cá nhân trực tiếp sản xuất, đánh bắt.
1. Trường hợp nào được lập bảng kê mua hàng hóa không có hóa đơn?
Theo nội dung Công văn 7269/CT-QLTT, pháp luật thuế hiện hành đã có hướng dẫn về chứng từ đối với một số trường hợp mua hàng hóa, dịch vụ không có hóa đơn.
Căn cứ Điều 9 Nghị định 320/2025/NĐ-CP ngày 15/12/2025, một số khoản chi được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp nếu đáp ứng điều kiện theo quy định.
Trong đó, có trường hợp doanh nghiệp mua sản phẩm nông nghiệp, lâm nghiệp, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra.
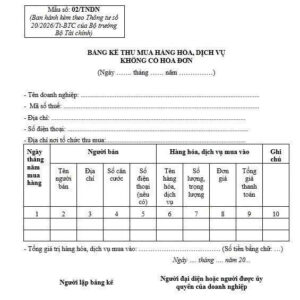
Đối với những trường hợp đủ điều kiện, doanh nghiệp có thể sử dụng bảng kê mua hàng hóa, dịch vụ không có hóa đơn theo quy định thay vì yêu cầu người bán xuất hóa đơn.
Lưu ý: Doanh nghiệp cần xác định đúng đối tượng bán hàng, nguồn gốc hàng hóa và các điều kiện liên quan. Không phải mọi giao dịch mua hàng không có hóa đơn đều được áp dụng cơ chế này.
2. Bảng kê mua hàng không có hóa đơn có cần người bán ký xác nhận không?
Đây là nội dung được nhiều doanh nghiệp quan tâm, nhất là các đơn vị thu mua nguyên liệu từ cá nhân trực tiếp sản xuất, đánh bắt.
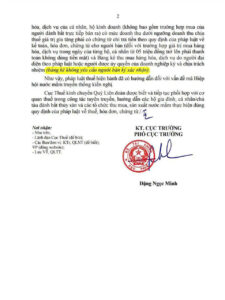
Theo nội dung hướng dẫn tại Công văn 7269/CT-QLTT, đối với trường hợp đáp ứng điều kiện lập bảng kê theo quy định, bảng kê không yêu cầu người bán ký xác nhận.
Bảng kê do đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Tuy nhiên, doanh nghiệp vẫn cần lập bảng kê đầy đủ, phản ánh đúng giao dịch thực tế và lưu giữ hồ sơ, chứng từ liên quan để phục vụ việc giải trình khi cơ quan thuế kiểm tra.
3. Mua hàng hóa từ 5 triệu đồng trở lên phải thanh toán như thế nào?
Theo nội dung văn bản được trích dẫn, đối với trường hợp mua hàng hóa, dịch vụ thuộc phạm vi hướng dẫn, khi giá trị mua trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên, doanh nghiệp phải thực hiện thanh toán không dùng tiền mặt theo quy định.
Doanh nghiệp nên lưu ý:
- Xác định đúng giá trị giao dịch trong ngày của từng hộ, cá nhân.
- Thực hiện phương thức thanh toán phù hợp với quy định hiện hành.
- Lưu giữ chứng từ thanh toán và hồ sơ mua hàng đầy đủ.
- Đối chiếu thông tin trên bảng kê với chứng từ thực tế.
Việc chuẩn bị đầy đủ hồ sơ giúp doanh nghiệp chứng minh tính hợp pháp của giao dịch và đáp ứng điều kiện về chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
4. Cá nhân, hộ kinh doanh bán hàng không có hóa đơn có phải nộp thuế không?
Cục Thuế cho biết nghĩa vụ lập hóa đơn, kê khai và nộp thuế của cá nhân kinh doanh, hộ kinh doanh được thực hiện theo quy định tại các văn bản pháp luật thuế hiện hành.
Đối với cá nhân hoặc hộ kinh doanh trực tiếp đánh bắt thủy sản, cần căn cứ vào đặc điểm hoạt động sản xuất, kinh doanh thực tế để xác định nghĩa vụ thuế, nếu có.
Do đó, doanh nghiệp thu mua không nên mặc định rằng mọi cá nhân bán hàng không có hóa đơn đều thuộc cùng một trường hợp về nghĩa vụ thuế.
5. Doanh nghiệp cần lưu ý gì khi mua hàng không có hóa đơn?
Để hạn chế rủi ro về thuế và kế toán, doanh nghiệp nên thực hiện các công việc sau:
- Kiểm tra đối tượng bán hàng: Xác định người bán có thuộc trường hợp được lập bảng kê theo quy định hay không.
- Lập bảng kê đầy đủ: Ghi rõ ngày mua, thông tin người bán, hàng hóa, số lượng, đơn giá và tổng giá trị thanh toán.
- Lưu chứng từ thanh toán: Đặc biệt chú ý điều kiện thanh toán không dùng tiền mặt đối với giao dịch thuộc diện áp dụng.
- Lưu hồ sơ mua hàng: Bảo đảm thông tin trên bảng kê phù hợp với giao dịch thực tế.
- Rà soát điều kiện tính chi phí được trừ: Không chỉ dựa vào việc có bảng kê hay không mà cần xem xét đầy đủ các điều kiện theo quy định.
 Hotline: 0793.033.438
 Địa chỉ: Khu dân cư KV núi Mồ Côi, P.Quy Nhơn Bắc, tỉnh Gia Lai.
#DichVuKeToanQuyNhon #DichVuQuyetToanThue #ThanhLapCongTyQuyNhon #DangKyKinhDoanh #KeToanHoKinhDoanh #DoanhNghiepBinhDinh #HoKinhDoanhQuyNhon #KeToanThueQuyNhon #ThanhLapCongTyGiaLai #DoanhNghiepBinhDinh #TuVanThueBinhDinh #ThueKinhDoanhOnline #KinhDoanhQuyNhon #CongTyMoiThanhLap #ThuTucSauThanhLap #KeToanDoanhNghiepGiaLai #HoaDonDienTu #KeToanQuyNhon