Nhân công giao khoán là khoản chi phí phổ biến tại các doanh nghiệp xây dựng. Tuy nhiên, nếu hồ sơ không đầy đủ hoặc chứng từ chưa phù hợp, doanh nghiệp có thể gặp khó khăn khi giải trình chi phí với cơ quan thuế.
Vậy nhân công giao khoán cần những giấy tờ gì? Doanh nghiệp có phải khấu trừ thuế thu nhập cá nhân (TNCN) không? Cùng AC tìm hiểu chi tiết dưới đây.
1. Nhân công giao khoán có phải nộp thuế TNCN không?
Khi thuê cá nhân thực hiện công việc xây dựng theo hợp đồng giao khoán, doanh nghiệp cần xác định đúng bản chất hợp đồng và loại thu nhập của người nhận khoán.
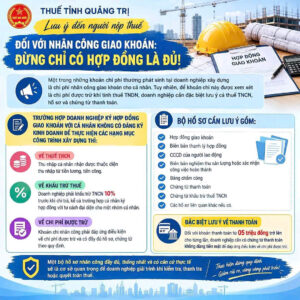
Đối với cá nhân không đăng ký kinh doanh, khoản tiền nhận được có thể thuộc diện thu nhập từ tiền lương, tiền công và phải thực hiện khấu trừ thuế TNCN theo quy định nếu đáp ứng điều kiện áp dụng.
Theo nội dung hướng dẫn trong hình ảnh của cơ quan thuế, doanh nghiệp cần lưu ý mức khấu trừ 10% đối với trường hợp thuộc diện áp dụng.
Doanh nghiệp nên kiểm tra điều kiện khấu trừ, hồ sơ cá nhân và quy định có hiệu lực tại thời điểm chi trả trước khi thực hiện.
2. Hồ sơ nhân công giao khoán gồm những gì?
Để chứng minh khoản chi nhân công có phát sinh thực tế, doanh nghiệp cần chuẩn bị hồ sơ phù hợp với công việc đã giao khoán.
Các giấy tờ cần rà soát gồm:
- Hợp đồng giao khoán nhân công.
- Biên bản nghiệm thu hoặc xác nhận khối lượng công việc hoàn thành.
- Biên bản thanh lý hợp đồng, nếu có.
- Thông tin giấy tờ tùy thân của người nhận khoán.
- Bảng chấm công hoặc bảng xác nhận khối lượng công việc, tùy trường hợp.
- Chứng từ thanh toán tiền nhân công.
- Hồ sơ khấu trừ và nộp thuế TNCN, nếu phát sinh.
- Các tài liệu liên quan khác chứng minh công việc thực tế.
Lưu ý: Hồ sơ cần thống nhất về thông tin cá nhân, nội dung công việc, giá trị giao khoán và số tiền thanh toán.
3. Chi phí nhân công giao khoán có được trừ khi tính thuế TNDN không?
Chi phí nhân công giao khoán được xem xét là chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) nếu đáp ứng đầy đủ các điều kiện theo quy định.
Doanh nghiệp cần đảm bảo:
- Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh.
- Có đủ hồ sơ chứng minh công việc được giao khoán và hoàn thành.
- Có chứng từ thanh toán theo quy định.
- Thực hiện đúng nghĩa vụ thuế TNCN nếu thuộc diện phải khấu trừ, kê khai và nộp thuế.
Do đó, chỉ có hợp đồng giao khoán chưa chắc đã đủ căn cứ để khoản chi được chấp nhận. Doanh nghiệp cần lưu giữ đầy đủ hồ sơ chứng minh tính thực tế của khoản chi.
4. Thanh toán tiền nhân công giao khoán cần lưu ý gì?
Chứng từ thanh toán là một trong những nội dung doanh nghiệp cần quan tâm khi hoàn thiện hồ sơ chi phí nhân công.
Theo nội dung hình ảnh hướng dẫn, khoản thanh toán từ 5 triệu đồng trở lên cho mỗi lần thanh toán cần được lưu ý về điều kiện thanh toán không dùng tiền mặt khi thuộc trường hợp áp dụng.
Doanh nghiệp cần đối chiếu quy định hiện hành để xác định chính xác hình thức thanh toán phù hợp. Đồng thời, cần lưu giữ chứng từ để chứng minh số tiền đã chi trả cho người nhận khoán.
5. Làm thế nào để hạn chế rủi ro về thuế khi thuê nhân công giao khoán?
Để hạn chế sai sót khi kiểm tra hoặc quyết toán thuế, doanh nghiệp nên thực hiện các công việc sau:
- Kiểm tra thông tin người nhận khoán trước khi ký hợp đồng.
- Ghi rõ nội dung, khối lượng và giá trị công việc trong hợp đồng.
- Lập biên bản nghiệm thu khi công việc hoàn thành.
- Lưu giữ đầy đủ chứng từ thanh toán.
- Rà soát nghĩa vụ khấu trừ và kê khai thuế TNCN.
- Đối chiếu hồ sơ giao khoán với sổ sách kế toán trước khi quyết toán thuế.
Việc chuẩn bị hồ sơ ngay từ đầu giúp doanh nghiệp quản lý chi phí hiệu quả và hạn chế rủi ro khi giải trình với cơ quan thuế.
 Hotline: 0793.033.438
 Địa chỉ: Khu dân cư KV núi Mồ Côi, P.Quy Nhơn Bắc, tỉnh Gia Lai.
#DichVuKeToanQuyNhon #DichVuQuyetToanThue #ThanhLapCongTyQuyNhon #DangKyKinhDoanh #KeToanHoKinhDoanh #DoanhNghiepBinhDinh #HoKinhDoanhQuyNhon #KeToanThueQuyNhon #ThanhLapCongTyGiaLai #DoanhNghiepBinhDinh #TuVanThueBinhDinh #ThueKinhDoanhOnline #KinhDoanhQuyNhon #CongTyMoiThanhLap #ThuTucSauThanhLap #KeToanDoanhNghiepGiaLai #HoaDonDienTu #KeToanQuyNhon