Khi doanh nghiệp có nhu cầu giải thể, chấm dứt hoạt động hoặc khôi phục hoạt động, việc thực hiện đúng các thủ tục về thuế là một trong những bước quan trọng cần lưu ý.
Tùy từng trường hợp, hồ sơ và trình tự thực hiện có thể khác nhau. Doanh nghiệp nên xác định đúng tình trạng hoạt động của mình để lựa chọn thủ tục phù hợp.
Dưới đây là một số tình huống thường gặp.
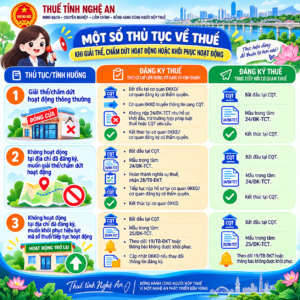
1. Giải thể hoặc chấm dứt hoạt động thông thường
Đối với trường hợp doanh nghiệp thực hiện giải thể, chấm dứt hoạt động theo quy định, thủ tục đăng ký thuế có thể được thực hiện theo cơ chế liên thông với đăng ký kinh doanh.
Trường hợp thực hiện theo cơ chế liên thông:
- Bắt đầu tại cơ quan đăng ký kinh doanh hoặc cơ quan đăng ký có thẩm quyền.
- Cơ quan đăng ký kinh doanh truyền thông tin sang cơ quan thuế.
- Doanh nghiệp không phải nộp mẫu 24/ĐK-TCT như hồ sơ khởi đầu, trừ trường hợp pháp luật thuế hoặc cơ quan thuế yêu cầu.
- Thủ tục được kết thúc tại cơ quan đăng ký kinh doanh hoặc cơ quan đăng ký có thẩm quyền.
Trường hợp đăng ký thuế trực tiếp với cơ quan thuế, doanh nghiệp thực hiện hồ sơ tại cơ quan thuế, trong đó mẫu 24/ĐK-TCT là mẫu trọng tâm theo nội dung hướng dẫn.
2. Không hoạt động tại địa chỉ đã đăng ký và muốn giải thể, chấm dứt hoạt động
Đây là trường hợp doanh nghiệp cần đặc biệt lưu ý.
Khi doanh nghiệp không hoạt động tại địa chỉ đã đăng ký nhưng có nhu cầu giải thể hoặc chấm dứt hoạt động, thủ tục có thể bắt đầu tại cơ quan thuế.
Doanh nghiệp cần:
- Làm việc với cơ quan thuế.
- Thực hiện hồ sơ theo yêu cầu, trong đó mẫu 24/ĐK-TCT là mẫu trọng tâm.
- Hoàn thành các nghĩa vụ thuế liên quan và nhận thông báo theo quy định.
- Tiếp tục thực hiện hồ sơ tại cơ quan đăng ký kinh doanh hoặc cơ quan đăng ký có thẩm quyền.
- Hoàn tất thủ tục tại cơ quan đăng ký kinh doanh.
3. Không hoạt động tại địa chỉ đã đăng ký và muốn khôi phục hoạt động
Trường hợp doanh nghiệp không hoạt động tại địa chỉ đã đăng ký nhưng muốn khôi phục hiệu lực mã số thuế và tiếp tục hoạt động, doanh nghiệp cần thực hiện thủ tục với cơ quan thuế.
Một số nội dung cần lưu ý gồm:
- Bắt đầu thủ tục tại cơ quan thuế.
- Sử dụng mẫu 25/ĐK-TCT theo trường hợp áp dụng.
- Theo dõi thông báo của cơ quan thuế.
- Cập nhật thông tin đăng ký doanh nghiệp nếu có thay đổi.
- Thực hiện các bước tiếp theo để doanh nghiệp có thể tiếp tục hoạt động.
Doanh nghiệp nên làm gì trước khi thực hiện thủ tục?
Trước khi tiến hành giải thể, chấm dứt hoạt động hoặc khôi phục hoạt động, doanh nghiệp nên kiểm tra tình trạng đăng ký thuế và tình trạng hoạt động thực tế.
Việc xác định đúng tình trạng ngay từ đầu sẽ giúp doanh nghiệp chuẩn bị hồ sơ phù hợp, hạn chế việc phải bổ sung hoặc thực hiện lại thủ tục.
Nếu doanh nghiệp chưa rõ trường hợp của mình thuộc thủ tục nào, có thể chủ động trao đổi với đơn vị tư vấn kế toán – thuế để được hướng dẫn cụ thể.
AC luôn sẵn sàng đồng hành cùng doanh nghiệp trong quá trình thực hiện các thủ tục kế toán, thuế và đăng ký doanh nghiệp.
 Hotline: 0793.033.438
 Địa chỉ: Khu dân cư KV núi Mồ Côi, P.Quy Nhơn Bắc, tỉnh Gia Lai.
#DichVuKeToanQuyNhon #DichVuQuyetToanThue #ThanhLapCongTyQuyNhon #DangKyKinhDoanh #KeToanHoKinhDoanh #DoanhNghiepBinhDinh #HoKinhDoanhQuyNhon #KeToanThueQuyNhon #ThanhLapCongTyGiaLai #DoanhNghiepBinhDinh #TuVanThueBinhDinh #ThueKinhDoanhOnline #KinhDoanhQuyNhon #CongTyMoiThanhLap #ThuTucSauThanhLap #KeToanDoanhNghiepGiaLai #HoaDonDienTu #KeToanQuyNhon