Từ ngày 01/07/2026, những trường hợp nào không phải sử dụng hóa đơn điện tử? Đây là vấn đề được nhiều doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh quan tâm khi quy định mới về hóa đơn điện tử chính thức có hiệu lực.
Theo Điều 7 Nghị định 254/2026/NĐ-CP, có một số trường hợp không phải sử dụng hóa đơn điện tử. Tuy nhiên, việc không phải sử dụng hóa đơn điện tử không có nghĩa là được bỏ qua chứng từ hoặc các nghĩa vụ kê khai, nộp thuế khác.
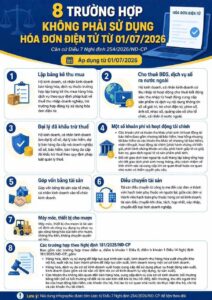
Dưới đây là 8 trường hợp cần lưu ý:
1. Hộ kinh doanh, cá nhân kinh doanh được lập bảng kê thu mua
Hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ thuộc trường hợp được lập bảng kê thu mua hàng hóa, dịch vụ theo quy định của pháp luật về thuế thu nhập doanh nghiệp thì không phải sử dụng hóa đơn điện tử.
Lưu ý: Trường hợp đã đăng ký sử dụng hóa đơn điện tử thì thực hiện theo quy định về hóa đơn điện tử.
2. Cho thuê bất động sản và cung cấp nội dung số cho khách hàng ở nước ngoài
Hộ kinh doanh, cá nhân kinh doanh có thu nhập từ:
- Hoạt động cho thuê bất động sản;
- Cung cấp sản phẩm, dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số cho tổ chức, cá nhân ở nước ngoài.
Đây là một trong những nhóm trường hợp được quy định không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định 254/2026/NĐ-CP.
3. Đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp
Hộ kinh doanh, cá nhân kinh doanh làm:
- Đại lý xổ số;
- Đại lý bảo hiểm;
- Đại lý bán hàng đa cấp;
đã được doanh nghiệp khấu trừ thuế theo quy định của pháp luật về quản lý thuế thì thuộc trường hợp không phải sử dụng hóa đơn điện tử.
4. Một số khoản thu từ hoạt động tài chính
Một số khoản thu đặc thù cũng thuộc trường hợp không phải sử dụng hóa đơn điện tử, như:
- Khoản phí, khoản thu phát sinh từ hoạt động tái bảo hiểm;
- Một số khoản thu từ hoạt động tài chính;
- Bán nợ;
- Giao dịch ngoại tệ;
- Một số sản phẩm phái sinh và khoản thu khác theo quy định.
Đối với một số giao dịch đặc thù, tổ chức kinh doanh vẫn phải thực hiện lập bảng tổng hợp chi tiết giao dịch và cung cấp cho cơ quan có thẩm quyền khi được yêu cầu.
5. Góp vốn bằng tài sản
Trường hợp góp vốn bằng tài sản vào tổ chức kinh doanh thuộc nhóm trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Tuy nhiên, doanh nghiệp cần lưu giữ đầy đủ hồ sơ liên quan đến việc góp vốn, đặc biệt là biên bản góp vốn, hồ sơ tài sản và các chứng từ có liên quan để chứng minh giao dịch khi cần thiết.
6. Điều chuyển tài sản
Một số trường hợp điều chuyển tài sản nội bộ không phải sử dụng hóa đơn điện tử, chẳng hạn:
- Điều chuyển tài sản giữa công ty mẹ và đơn vị thành viên;
- Điều chuyển tài sản giữa các đơn vị thành viên hạch toán phụ thuộc;
- Điều chuyển tài sản khi chia, tách, hợp nhất, sáp nhập;
- Điều chuyển tài sản khi chuyển đổi loại hình doanh nghiệp.
Đây là nhóm giao dịch đặc thù được quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.
7. Máy móc, thiết bị cho mượn để phục vụ gia công
Máy móc, thiết bị là tài sản cố định, công cụ, dụng cụ được cho mượn để phục vụ hoạt động gia công hàng hóa thuộc trường hợp không phải sử dụng hóa đơn điện tử nếu đáp ứng điều kiện theo quy định.
Đặc biệt, trường hợp này phải là cho mượn không thu tiền và không chuyển quyền sở hữu.
8. Một số trường hợp khác theo quy định về thuế giá trị gia tăng
Ngoài 7 nhóm trường hợp trên, Điều 7 Nghị định 254/2026/NĐ-CP còn quy định một số trường hợp khác theo pháp luật về thuế giá trị gia tăng.
Có thể kể đến một số trường hợp liên quan đến:
- Hàng hóa, dịch vụ được sử dụng để tiếp tục quá trình sản xuất, kinh doanh;
- Chuyển kho nội bộ;
- Xuất vật tư, bán thành phẩm để tiếp tục sản xuất;
- Một số trường hợp hàng hóa, dịch vụ phục vụ hoạt động sản xuất, kinh doanh;
- Một số trường hợp điều chuyển tài sản;
- Góp vốn bằng tài sản;
- Một số khoản thu, bồi thường, tiền thưởng, tiền hỗ trợ và các khoản thu tài chính theo quy định.
Các trường hợp cụ thể cần được đối chiếu với quy định pháp luật tương ứng trước khi áp dụng.
⚠️ KHÔNG PHẢI DÙNG HÓA ĐƠN ĐIỆN TỬ KHÔNG CÓ NGHĨA LÀ ĐƯỢC BỎ QUA CHỨNG TỪ
Đây là điểm doanh nghiệp và hộ kinh doanh cần đặc biệt lưu ý.
Không phải sử dụng hóa đơn điện tử chỉ có nghĩa là giao dịch thuộc trường hợp pháp luật quy định không bắt buộc lập hóa đơn điện tử.
Người nộp thuế vẫn cần thực hiện đúng các nghĩa vụ khác như:
✅ Lưu giữ hồ sơ, chứng từ liên quan đến giao dịch.
✅ Ghi nhận đầy đủ nghiệp vụ kế toán.
✅ Kê khai và nộp thuế theo đúng quy định.
✅ Có hồ sơ chứng minh bản chất giao dịch khi cơ quan thuế kiểm tra.
✅ Kiểm tra điều kiện cụ thể trước khi xác định giao dịch có thuộc trường hợp không phải sử dụng hóa đơn điện tử hay không.
📌 DOANH NGHIỆP, HỘ KINH DOANH CẦN LƯU Ý GÌ?
Từ 01/07/2026, quy định mới về hóa đơn điện tử được áp dụng theo Nghị định 254/2026/NĐ-CP.
Vì vậy, trước khi lập hoặc không lập hóa đơn, doanh nghiệp và hộ kinh doanh nên kiểm tra:
1. Giao dịch thuộc đối tượng nào?
2. Có thuộc một trong các trường hợp không phải sử dụng hóa đơn điện tử hay không?
3. Có điều kiện hoặc ngoại lệ nào đi kèm không?
4. Hồ sơ, chứng từ của giao dịch đã đầy đủ chưa?
Việc xác định sai có thể dẫn đến lập hóa đơn không đúng quy định hoặc thiếu hồ sơ chứng minh giao dịch.
 Địa chỉ: Khu dân cư KV núi Mồ Côi, P.Quy Nhơn Bắc, tỉnh Gia Lai.
#DichVuKeToanQuyNhon #DichVuQuyetToanThue #ThanhLapCongTyQuyNhon #DangKyKinhDoanh #KeToanHoKinhDoanh #DoanhNghiepBinhDinh #HoKinhDoanhQuyNhon #KeToanThueQuyNhon #ThanhLapCongTyGiaLai #DoanhNghiepBinhDinh #TuVanThueBinhDinh #ThueKinhDoanhOnline #KinhDoanhQuyNhon #CongTyMoiThanhLap #ThuTucSauThanhLap #KeToanDoanhNghiepGiaLai #HoaDonDienTu #KeToanQuyNhon