HỒ SƠ CHỨNG MINH NGƯỜI PHỤ THUỘC – CẦN BIẾT ĐỂ NẮM RÕ NHÉ !
Căn cứ Thông tư 79/2022/TT-BTC, người nộp thuế cần chuẩn bị đầy đủ hồ sơ chứng minh người phụ thuộc để được tính giảm trừ gia cảnh, cụ thể như sau:
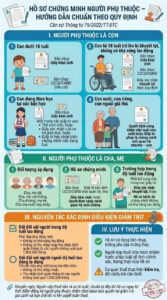
I. NGƯỜI PHỤ THUỘC LÀ CON
1. Con dưới 18 tuổi
• Bản chụp Giấy khai sinh
• Bản chụp CCCD/CMND (nếu có)
2. Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động
• Bản chụp Giấy khai sinh
• Bản chụp CCCD/CMND
• Giấy xác nhận khuyết tật theo quy định
3. Con đang theo học tại các bậc học
• Bản chụp Giấy khai sinh
• Một trong các giấy tờ sau:
• Thẻ sinh viên, hoặc
• Giấy xác nhận của cơ sở giáo dục, hoặc
• Giấy tờ hợp pháp khác chứng minh việc đang học
4. Con nuôi, con riêng, con ngoài giá thú
Ngoài các giấy tờ tương ứng nêu trên, cần bổ sung:
• Quyết định công nhận việc nuôi con nuôi hoặc
• Giấy tờ pháp lý chứng minh mối quan hệ cha/mẹ – con
II. NGƯỜI PHỤ THUỘC LÀ CHA, MẸ
1. Đối tượng áp dụng
• Cha, mẹ đẻ
• Cha, mẹ vợ/chồng
• Cha dượng, mẹ kế
• Cha mẹ nuôi hợp pháp
2. Hồ sơ chứng minh
• Bản chụp CCCD/CMND
• Giấy tờ xác định mối quan hệ, như:
• Giấy khai sinh, hoặc
• Quyết định công nhận quan hệ nuôi dưỡng
3. Trường hợp trong độ tuổi lao động
Phải bổ sung một trong các giấy tờ:
• Giấy xác nhận khuyết tật, hoặc
• Hồ sơ bệnh án chứng minh không có khả năng lao động
III. NGUYÊN TẮC XÁC ĐỊNH ĐIỀU KIỆN GIẢM TRỪ
1. Đối với người trong độ tuổi lao động
Phải đáp ứng đồng thời:
• Không có khả năng lao động
• Không có thu nhập hoặc thu nhập bình quân tháng từ các nguồn không vượt quá 1.000.000 đồng
2. Đối với người ngoài độ tuổi lao động
Chỉ cần đáp ứng một trong hai điều kiện:
• Không có thu nhập, hoặc
• Thu nhập bình quân tháng từ các nguồn không vượt quá 1.000.000 đồng
IV. LƯU Ý THỰC HIỆN
• Hồ sơ sử dụng bản chụp, không yêu cầu chứng thực
• Người nộp thuế chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của hồ sơ
• Cơ quan thuế thực hiện kiểm tra, đối chiếu khi cần.